- 区分均衡一致性与生成式解释
- 理解异质性如何同时增加经济含义和计算难度
- 定位AI在求解与行为设定中的作用,而不是把它当作经济结构的替代
两条路径回答同一个问题
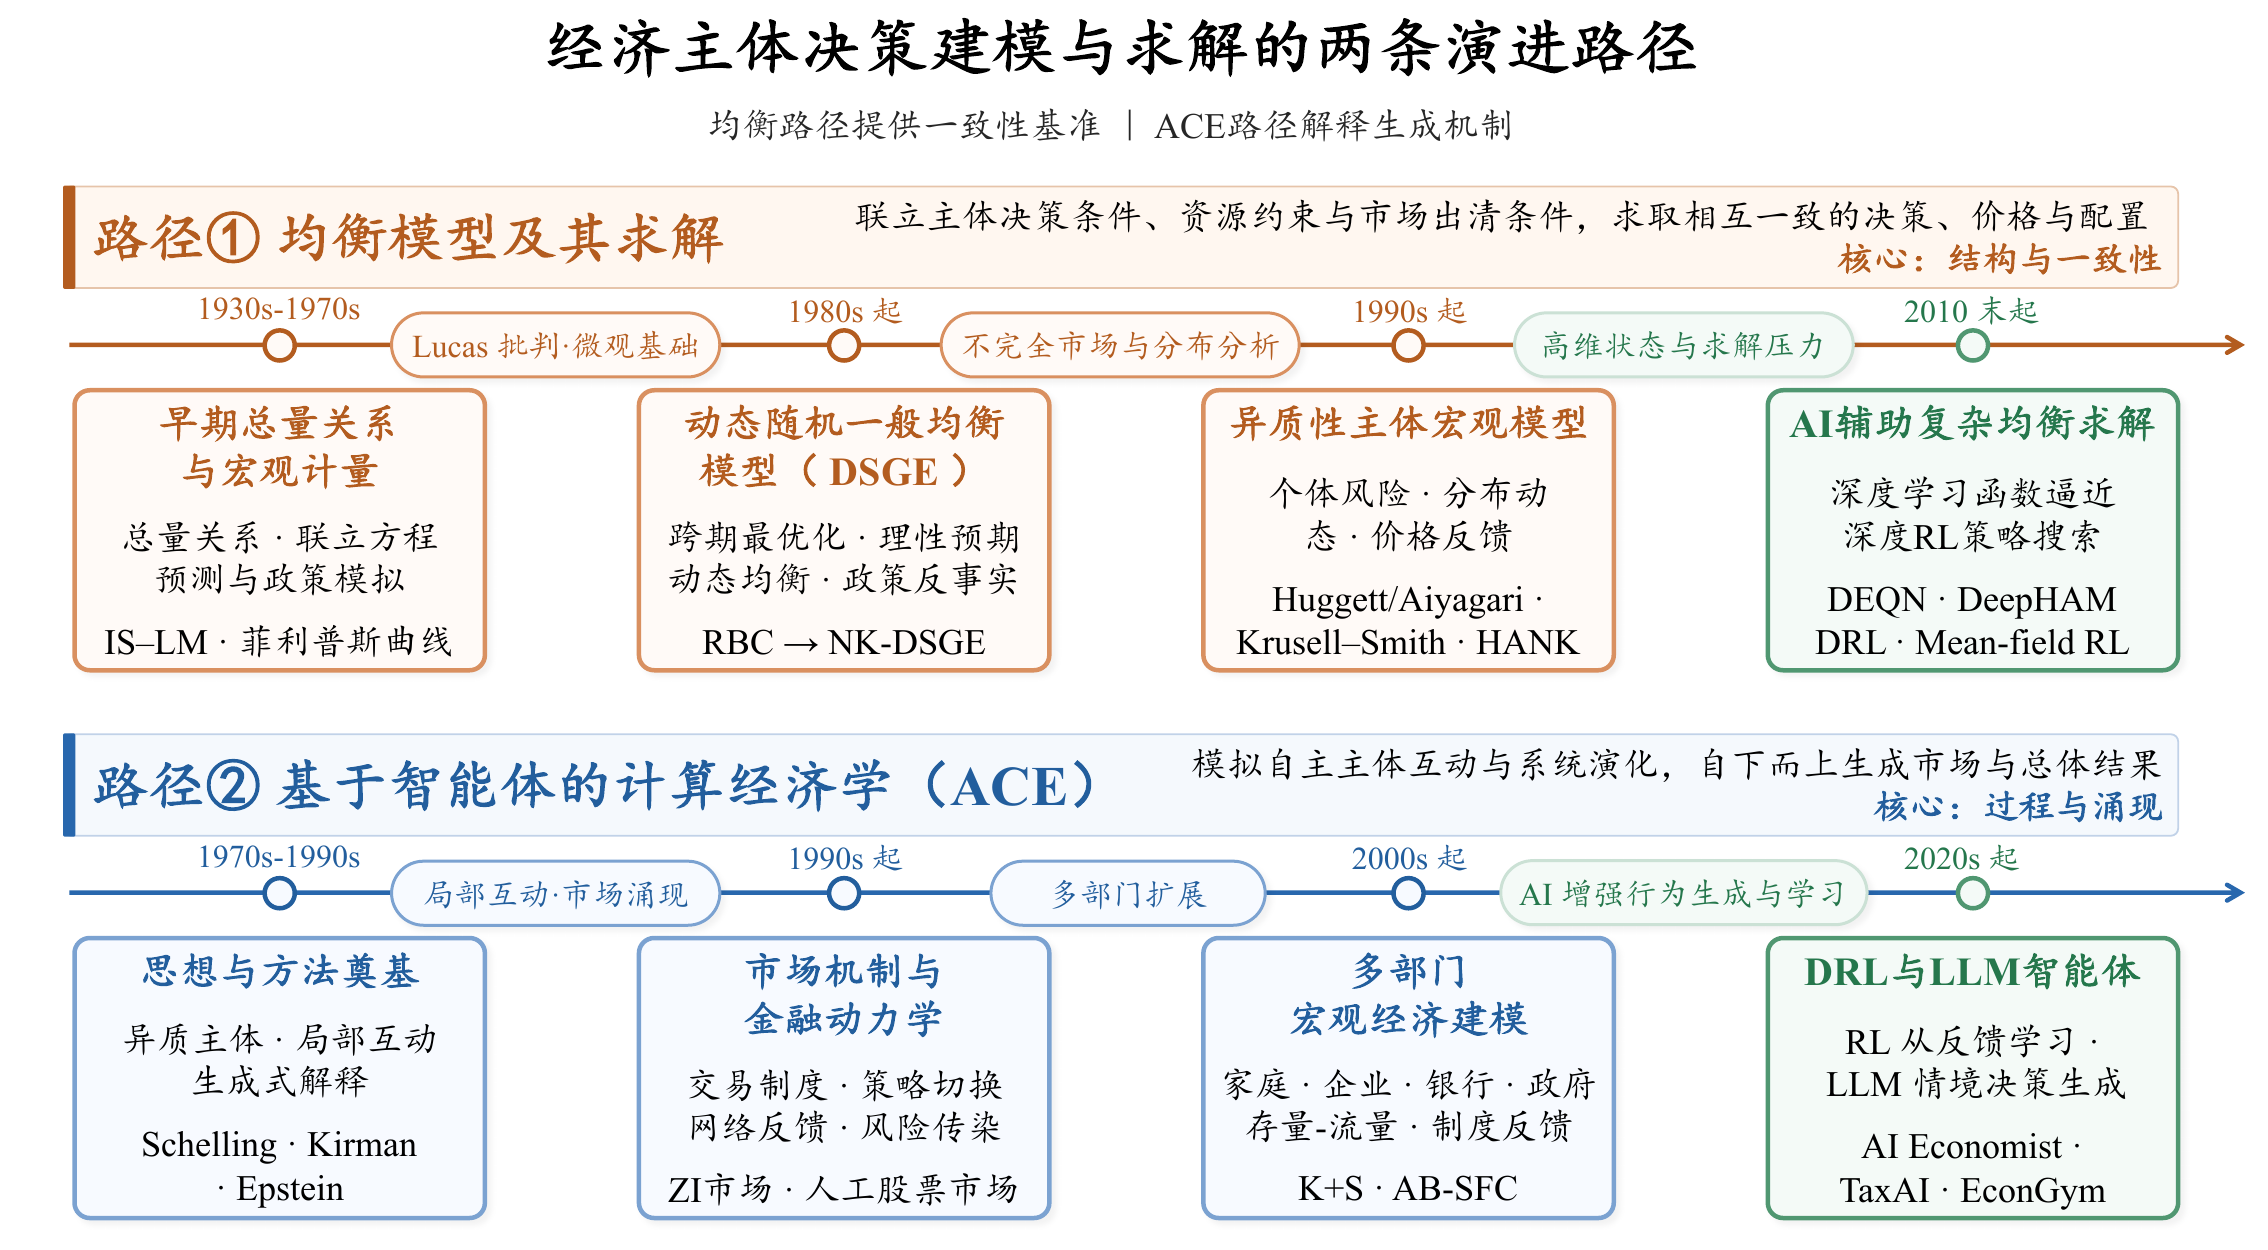
结构式均衡模型预先给定偏好、技术、约束、预期和市场一致性条件,联合求解策略、价格与配置;基于智能体的计算经济学则从异质主体、行为规则和局部互动出发,自下而上观察总体动态。
前者强调反事实中的结构一致性,后者强调宏观现象如何由微观过程生成。两者不是简单替代关系。
从Lucas批判到DSGE
Lucas批判指出,政策改变会影响预期和行为规则,使历史估计关系失效。现代结构宏观模型因此更加明确地表达偏好、技术、约束和政策规则。
DSGE把跨期最优化、随机冲击、理性预期与市场出清纳入统一框架;新凯恩斯模型进一步引入名义刚性、习惯、投资调整成本和金融摩擦,用于结构性政策分析。
DSGE不是一个固定模型,而是一类共享跨期决策、冲击、预期与均衡条件的动态模型。RBC模型首先把真实冲击纳入动态一般均衡,新凯恩斯路径再用垄断竞争、价格与工资黏性说明货币政策的短期真实效应。微观基础强化了结构约束,但并不自动保证模型设定正确或参数具有政策不变性。
异质性把分布变成总体状态
Huggett、Aiyagari和HANK模型将收入风险、资产结构、流动性约束和主体分布纳入总体状态。研究者不仅要解单个主体的策略,还要同时求分布演化、价格反馈与市场出清。
深度函数逼近和强化学习可以缓解高维计算压力,但仍须检查预算约束、最优性条件、均衡残差和分布不动点。
引入总量冲击后,分布不再只是一个稳态结果,而是随时间演化并通过价格反馈影响个体决策的总体状态。Krusell-Smith使用少数统计量近似分布预测规律,连续时间方法则用HJB方程和Kolmogorov前向方程联立表示个体最优化与分布演化。HANK进一步显示,货币政策的消费效应可能主要经由劳动收入和就业等一般均衡渠道传导,而不只是利率变化引起的跨期替代。
AI辅助均衡求解:近似对象与验证条件
AI辅助求解的目标是在不改变原经济结构和均衡概念的前提下,用神经网络近似价值函数、策略函数或分布运动规律,或用深度强化学习从模拟交互中学习跨期策略。均值场方法还可以用群体分布概括大量主体之间的互动。
但“损失收敛”不是经济均衡的定义。对个体决策应检查最优性条件或策略遗憾,对系统应检查预算约束、市场出清、价格一致性和分布运动规律,并与传统数值方法在多组初始状态、冲击和参数下比较。
ACE:从局部互动到宏观涌现
ACE显式编码主体状态、行为规则、制度和交互网络,让总体模式在模拟过程中形成。它适合研究非均衡调整、网络反馈、市场微观结构和系统性风险。
生成某个宏观事实只是必要条件。不同微观规则可能产生相似结果,因此模型说明、行为校准和机制辨别是ACE的核心方法问题。
Schelling隔离模型展示了生成式解释的核心直觉:个体只有局部而温和的同类邻居偏好,也可能通过分散迁移累积成高度隔离的总体格局。因此,ACE关心的不只是一个宏观状态是否与方程相容,还关心哪些微观规则和互动过程使它得以形成。
从交易制度、金融波动到宏观ABM
早期零智能交易实验表明,只要预算约束禁止交易者低于成本出售或高于估值买入,连续双向拍卖也可能产生较高配置效率。这说明制度约束本身可以塑造总体结果,但价格形成和策略调整仍需更丰富的行为机制。
后续研究用异质预期、策略切换和羊群行为解释厚尾、波动聚集和极端价格变化,并用凯恩斯-熊彼特模型与存量-流量一致ABM把企业竞争、技术进步、需求反馈和资产负债表联动纳入宏观演化。
ACE如何描述和验证
ACE包含大量主体规则、交互关系、更新顺序和初始条件。ODD协议要求研究者依次说明研究目的、主体与状态变量、过程与更新顺序、行为和交互机制、初始化、输入数据与子模型。它提高可比较性和可复现性,却不能代替经验验证。
验证应同时覆盖微观选择与弹性、横截面分布、宏观时间序列、冲击响应和政策变化。校准所用的事实不应再被当作独立验证证据;更强的设计需要样本外事实、替代机制比较和干预响应来排除竞争性解释。
AI分别进入求解与行为设定
在均衡路径中,AI主要用于逼近价值函数、策略函数与分布动态;在ACE路径中,强化学习允许主体从反馈中形成策略,LLM则通过画像、记忆和情境生成行为。
AI减少了固定函数形式或手工规则的限制,同时增加了训练稳定性、奖励设定、提示敏感性与可解释性问题。
两条路径可以互相提供约束与补充:结构模型为智能体仿真提供资源、预算和制度边界,智能体模型则表达代表性主体难以容纳的异质性、网络和非均衡调整。互补使用并不降低验证要求,反而需要更清楚地区分结构假设、算法近似与经验证据。
互补使用与验证原则
结构模型可以为智能体仿真提供预算、资源和制度约束;智能体模型可以表达代表性主体难以容纳的异质性、网络和非均衡过程。二者都需要与微观行为、横截面分布、宏观时间序列和政策响应相比较。
- 求解准确不等于经济结构正确
- 结果涌现不等于微观机制真实或唯一
- 拟合一个总体矩不等于通过多层验证
- 政策仿真不等于现实世界的因果效应
核心阅读
按“奠基方法、代表性应用、验证框架或前沿基础设施”筛选;每篇论文都与本研究板块的核心问题直接对应。
Econometric policy evaluation: A critique
Carnegie-Rochester Conference Series on Public Policy
论文提出后来被称为“卢卡斯批判”的核心观点:由历史政策环境估计出的宏观关系并非在政策变化下保持不变,因为理性主体会调整预期与决策规则。若政策评估只把旧的计量方程外推到新制度,得到的反事实可能系统失真。文章因此推动宏观模型以偏好、技术、约束和预期等更深层结构参数为基础;来源未提供原始摘要,本段为对论文核心论点的内容导读。
Shocks and Frictions in US Business Cycles: A Bayesian DSGE Approach
American Economic Review
论文用七个美国宏观时间序列,以贝叶斯似然方法估计包含多种真实与名义摩擦、七类结构冲击的中等规模DSGE模型。模型的样本外预测表现可与贝叶斯VAR竞争,同时能够量化不同摩擦与冲击的经验重要性。作者进一步用估计后的结构模型分析经济周期来源、产出与通胀联动、生产率对工时的影响以及“大缓和”的成因,展示了结构解释、预测和政策分析的结合。
Uninsured Idiosyncratic Risk and Aggregate Saving
Quarterly Journal of Economics
论文在标准增长模型中加入不可保险的个体风险、预防性储蓄动机与流动性约束,建立异质性主体一般均衡分析的经典框架。作者从定性和定量两方面考察家庭自我保险如何改变资产持有和总体储蓄。模型同时比较财富与收入分布的不平等程度,说明微观收入风险和借贷约束会经由主体分布影响宏观资本积累与均衡结果。
论文阐释为何基于智能体的计算模型构成一种不同于简单归纳和演绎的“生成式”社会科学。其核心是明确个体行为规则与局部互动,检验这些微观机制能否生成观察到的宏观规律,并可用实验行为证据在竞争模型之间选择。文章还讨论该方法在网络、跨学科和非均衡问题中的价值,以及它如何把个体理性与宏观均衡分离,同时提醒计算不可处理性和不可判定性等基础限制。
Agent-Based Modeling in Economics and Finance: Past, Present, and Future
Journal of Economic Literature
论文系统回顾经济学和金融学中的基于智能体建模,并说明ABM如何放松标准模型对理性、均衡与代表性主体等常规假设。综述覆盖市场、产业组织、劳动、宏观、发展、公共政策和环境经济学,在金融领域重点总结波动聚集、市场冲击、系统性风险与住房市场等成果。作者同时提出用ABM构建更现实经济模型的未来图景,并讨论校准、验证、计算规模和可解释性等仍需克服的障碍。
Empirical Validation of Agent-Based Models: Alternatives and Prospects
Journal of Artificial Societies and Social Simulation
论文聚焦基于智能体经济模型如何接受经验验证这一方法论难题。作者首先提出一套分类框架,刻画不同ABM在验证目标、数据和模型选择等维度上的差异;随后比较间接校准、Werker–Brenner方法和历史友好方法三条验证路径。文章没有宣称存在统一最佳方案,而是梳理各路径的适用方式与尚未解决的问题,把验证从单一宏观拟合提升为贯穿模型构建的系统任务。